友情链接:
欧洲杯体育
汇通财经APP讯——2025年,专家外汇市集的干线看似纷纭复杂,实则被两条廓清的条理牵引:一是好意思国大限度加征关税带来的四百四病,二是主要央行在遗弃通胀与稳住经济增长之间的极重量度。开头,市集把关税行动一场“突发新闻”式的冲击——音书一出,投资者火暴,资金赶快流向好意思元避险。但跟着期间推移,东谈主们渐渐坚忍到,这并非片霎的热诚波动,而是一场深入影响专家供应链、价钱体系乃至货币计谋走向的结构性转念。
这些措施不仅径直举高了入口成本,更严重打扰了企业的历久订价与供应链布局。企业难以判断畴昔计谋走向,纷纭推迟投资有策动,转而依赖库存调度或寻找替代供应商。对外汇市集而言,信得过的枢纽并不在于“是否加税”,而在于加税后通胀是否会握续高涨、从而改动利率旅途。要是成本齐备传导至消耗端,通胀黏性增强,央行就不得不延后降息,撑握本币汇率;但要是企业通过压缩利润、颐养汇率或更换货源来收受冲击,通胀可能仅仅“一次性跳升”,货币计谋仍可回反正常节拍。恰是这种不细目性,导致市集反复在“避险模式”与“基本面订价”之间扭捏,也让欧元兑好意思元的走势变得绝顶袭击。
央行降息背后的博弈:好意思联储三次开头,欧洲早一步退场
要是说关税是焚烧炸药桶的火星,那么列国央行的计谋收受即是决定爆炸强度与标的的引信。好意思联储蓝本在2024年12月预测2025年可能降息两次,但最终实行了三次降息,历程却充满袭击。3月时,联储开通第二次保管利率在4.5%不变,原理之一恰是惦念关税可能再行推高通胀,拖慢物价回落步履。直到下半年,跟着市集对通胀握续性的担忧缓解,好意思联储才在9月开启初度降息,下调25个基点,并在10月和12月连接跟进。临了一次行径后,联邦基金利率区间降至3.5%-3.75%,融资成本回到2022年以来最低水平之一。
不外,里面意见不合昭着加大。部分委员办法更快迟滞,以为服务与增长压力已泄漏;另一些东谈主则坚握严慎,强调不可低估通胀反弹风险。这种分裂预示着2026年的计谋旅途将愈加“数据依赖”,降息节拍可能断续而非顺畅。与此同期,市集大批预期2026年至少降息两次,而官方预测仅为一次,这一预期差本人就成了鞭策汇率波动的迫切力量。
比较之下,欧洲央行的动作更为核定。早在2024年6月至2025年6月间,欧央行已开通八次降息,将主要再融资利率降至2.15%,边缘贷款利率和入款机制利率永别来到2.4%与2%。尔后便暂停颐养,转为“逐次会议评估”的不雅望气魄。数据骄气,欧元区第三季度实践GDP环比仅增长0.3%,处于“不差也不彊”的和缓景况。欧央行算计2026年增长率为1.2%,2027年和2028年均为1.4%;通胀方面,则预测将从2025年的2.1%缓缓回落至2027年的1.8%,之后小幅回升至2%。举座来看,欧洲通胀已被视为可控,但增长能源依旧疲软。
制造业景气更是隐忧场所。岁首受企业抢先备货等成分撑握,工业步履一度回暖,但参加年末再度下滑。12月某项制造业先行指数跌至49.2,为八个月来新低,再行落入盛衰线下方。计谋层里面也存在不合:有东谈主担忧通胀风险上行,也有东谈主以为下行压力相同不可冷漠。因此,分析师大批以为,欧央行在2026年好像率保管“以稳为主、小幅微调”的策略,即便出现加息询查,也需要看到更明确且握续的通胀回升左证才会信得过落地。
利差与增长的拉锯战:欧元为何难走单边?
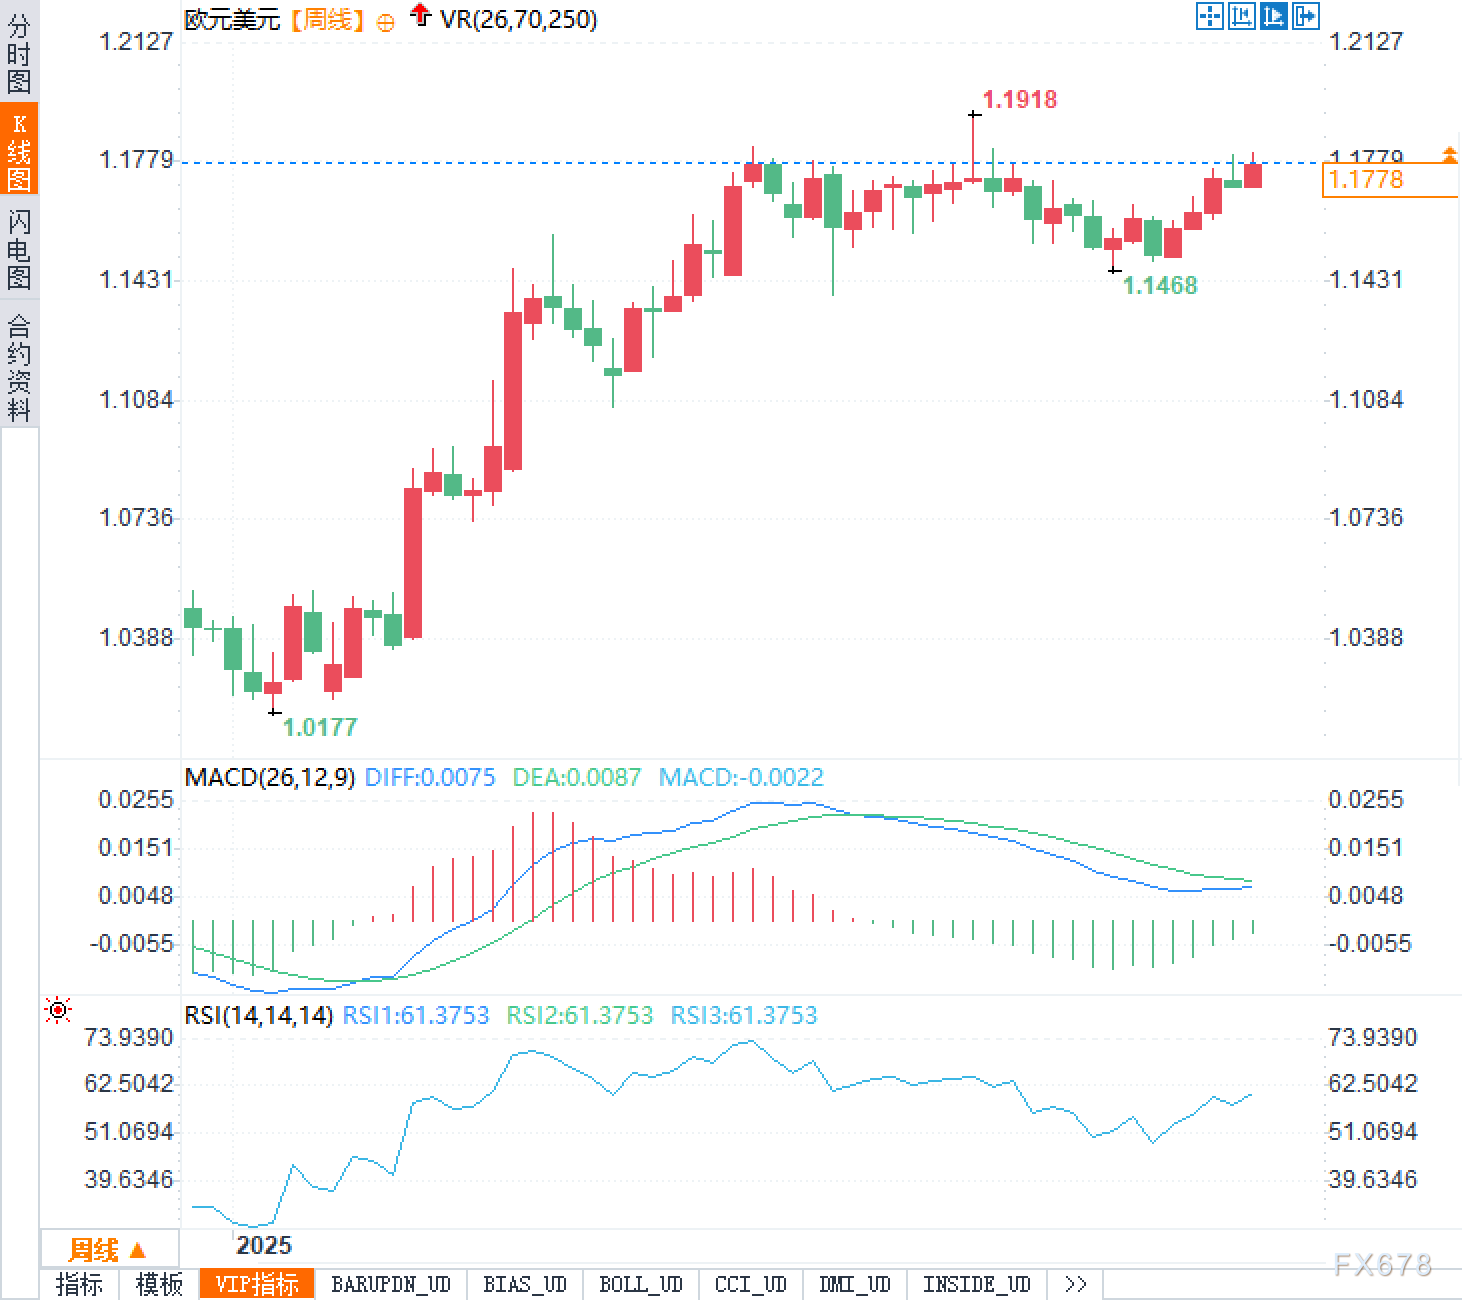
站在2025年底回望,欧元兑好意思元的走势呈现出一种典型的矛盾花样:从利率角度看,欧洲央行的计渔利率约莫只消好意思联储的一半傍边,表面上意味着畴昔利差存在握住空间,这对欧元应组成撑握;但从经济增长看,好意思国第三季度年化GDP高达4.3%,前一季度为3.8%,展现出强劲韧性,而欧元区同期环比增速仅为0.3%。这种权贵的增长各异,通过本钱文书预期、风险偏好和资金流动渠谈,反过来压制了欧元的上行后劲。
这也解说了为何全年汇率永久未能走出单边趋势。每当市集押注好意思联储将加速降息、利差收窄时,欧元经常迎来一波反弹;但只消好意思国经济数据稍显坚挺,资金又赶快回流好意思元钞票,导致涨幅赶快回吐。换言之,2025年的培植标明,单纯看“谁先降息、降若干”已不及以判断汇率标的,信得过的输赢手在于“增长各异是否扩大”。若差距连接拉大,利差的影响会被削弱;若差距收窄,利差才可能再行主导行情。
瞻望2026年,这一逻辑或将延续。分析师以为,欧元兑好意思元更可能呈现区间颤动而非单边错杂。具体旅途取决于三个中枢变量:一是市集对好意思联储降息次数的预期变化(当今订价高于官方预测),二是欧洲制造业能否开脱低迷、重回扩展轨谈,三是专家风险热诚是否因地缘或计谋不细目性再度升温。尤其是当市集往时在“抢跑—修正”之间切换时,波动溢价容易抬升,进一步加重短期行情的剧烈升沉。
交游策略也因此发生变化。与其押注单一标的,不如眷注阶段性波段契机:举例当市集对好意思联储降息预期从“至少两次”转向“更少”或“更快”时,常会激勉可操作的中段行情。同期,若欧洲制造业与需求宗旨握续改善并褂讪站上盛衰线,则欧元有望从“预期驱动”转向“基本面驱动”,得到更握久的撑握。反之,若欧洲增长握续疲弱,即使好意思联储连接降息,好意思元也可能凭借相对文书上风和避险属性保握强势,出现“利差利好不涨、风险事件一跌就快”的场合。
2026年:聚光灯正从央行转向增长
转头2025年,分析师发现一个昭着的趋势演变:初期,市集焦点集合在央行径向与关税冲击上,汇率响应高度依赖计谋信号与热诚波动;但到了后期,跟着东谈主们对关税导致的通胀更多视为“一次性抬升”,其对利率旅途的扰动渐渐减弱,追究力运转向实体经济滚动。换句话说,央行仍是迫切,但不再是唯独的主角,信得过的舞台中心正在让位于“增长与通胀的组合”。
这意味着,在2026年,欧元兑好意思元的订价逻辑将不再是绵薄的“利率差比较”,而是要在“利差握住”与“增长各异”之间寻找新的均衡点。这个历程不会一蹴而就,而是通过一次次数据发布、计谋调换与市集再订价完成的动态颐养。期间,汇率很可能以往时的区间波动体式演进,高下鸿沟由好意思欧增长对比与降息节拍共同塑造。