友情链接:
开云体育
汇通财经APP讯——上世纪好意思国80年代初上一轮财政危机的峰值阶段,利息支拨占税收收入的比例一度突破50%,这一数字足以令东说念主心惊。彼时危机爆发的根源在于,十年期好意思债收益率纠合六年站稳10%上方,致使一度冲破15%;与此同期,30年期固定典质贷款的平均利率纠合十二年保管在10%以上,峰值更是飙至18%。
大国政府天量债务关于财政的核肉痛点之一在于:天量债务带来的遍及利息支拨,会蚕食许多的税收收入,影响政府投资、购买和再分拨,使政府心多余而力不及,致使出现债务攀升、导致国债收益率赔偿飞腾,临了使债务利息陆续变多的恶性轮回。
联邦政府三季度税收收入环比加多380亿好意思元,增幅4.4%;同比大增1370亿好意思元,涨幅17.9%,录得9020亿好意思元的历史峰值,这一数据中包含了三季度870亿好意思元的净关税收入(见下图蓝线)。
经济扩张会催生更多应税税源,进而推升税收总数。
资产价钱上行则会带来成本利得税增量,但这类税收的波动性极强。
2022年股市阐扬疲软,导致2023年一、二季度——也即是2022年度成本利得税的荟萃交纳期——税收收入较疫情流动性宽松周期的峰值大幅回落。
此外,大部分关税收入属于新增税源,自2023年二季度起才贯注纳入统计口径。
联邦政府为其遍及国债支付的利息支拨,三季度环比加多100亿好意思元,增幅3.3%,达到3000亿好意思元(见下图红线)。
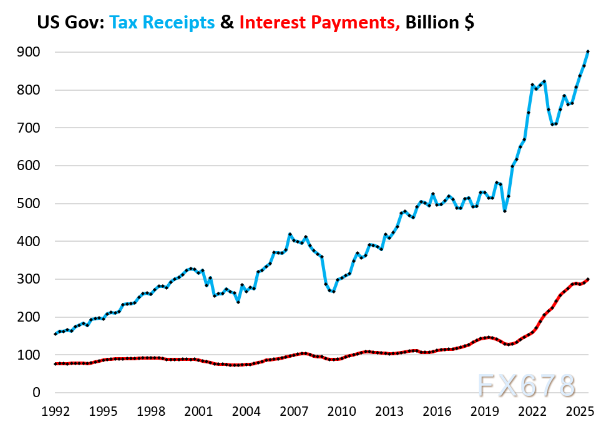
利息支拨与税收收入不错界定大国偿债才气
之前著作屡次用国债收益率与GDP增长率来判别大国偿债才气,利息支拨与税收收入的干系也领有通常逻辑。
利息支拨绝非并立存在的目的,其体量必须锚定税收收入即是可用于支付利息的资金开首。
本次暴露的税收收入数据,由好意思国经济分析局随昨日发布的三季度国民账户论述同步公布。
该数据统计的是可用于国防开支、利息兑付等一般预算模样的税收收入,不含无法粉饰一般预算支拨、且未纳入一般预算核算的收入类别,主若是流入相信基金的社保缴费与劣势保障金——这类资金会定向用于向保障体系受益东说念主披发补贴。
目下看下来,关税不筹商诸多其他的风险和耗损纸面上对税收依然有提欢腾用的,三季度,关税孝顺了870亿好意思元收入。
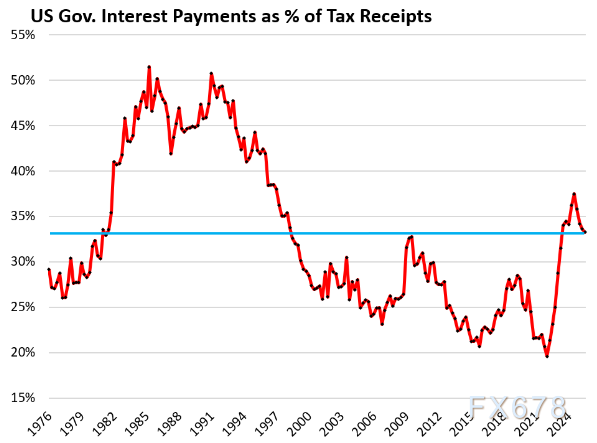
付息税收占比已纠合四个季度回落,启动这一趋势的核心逻辑是:税收收入的增长动能压过了利息支拨的扩张速率。
国债平均利率的企稳也对国度偿债才气起到了助推作用
2022年至2024岁首,受好意思联储加息(推高短端国债利率)与缩表操作(推高长端国债利率)的双重影响,国债平均利率大幅飙升;而自2024年年中以来,这一利率基本保管区间轰动。
该比例的近期高点出目下2024年三季度,达到37.5%,这亦然自1996年以来的最差水平——要知说念,1996年时该比例已从上世纪80年代危机周期的高位步入下行通说念。
从2022年一季度的低点到2024年三季度的高点,该比例飙升的幅度与节律,在近代好意思国财政史上齐号称空前。
好意思国财政部数据显露,现时国债平均利率虽远高于2022岁首1.58%的历史低点,但自2024年年中以来永恒保持稳健,11月的平均利率为3.35%,与7月持平。
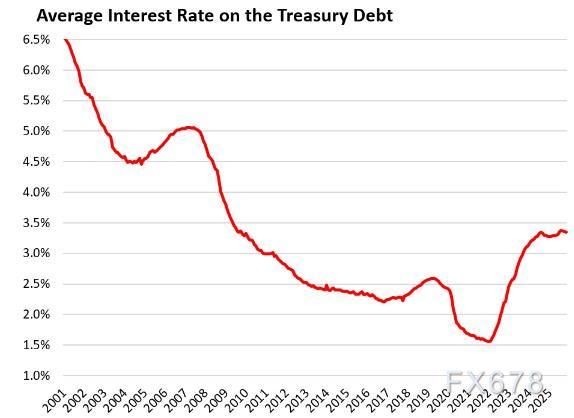
当存量国债到期、并以新利率刊行新债置换时,或是政府为弥补财政赤字增发国债时,新的利率水平就会传导至利息支拨端。
好意思国短端国债(期限1个月至12个月)范畴高达6.7万亿好意思元,这类债券到期后会连接滚动续发。短端国债的拍卖利率与好意思联储的战略利率预期高度绑定,因此跟着好意思联储开启降息周期,政府新发短端国债的付息成本同步下行——这意味着政府的利息背负放松,而投资者的收益率也随之走低。
但附属性上看,长端国债的置换周期更长,因此长端利率的变动,需要通过宿债到期置换为新债的历程,才能缓慢传导至合座债务的利息成本中。
曩昔三年间,好意思国政府刊行长端国债的拍卖利率虽在区间内宽幅轰动,但永恒未突破特定范畴。
以十年期国债为例,曩昔三年的拍卖收益率区间落在3.3%至4.6%之间。在12月9日最新一期的十年期国债拍卖中,收益率报4.175%,处于该区间的核心位置。
债务与GDP比率:高位波动的严峻近况
债务与GDP比率的严峻图景:截止三季度末,好意思国国债总数已攀升至38.4万亿好意思元,昨日公布的GDP数据显露,三季度好意思国口头GDP年化范畴跃升至31.1万亿好意思元。
据此揣度打算,三季度好意思国债务与GDP比率升至121.0%,不外,本年一、二季度受债务上限战略制肘,国债范畴未能大幅扩张,才使得该比率暂时承压;而到了三季度,跟着7月初债务上限松捆,国债范畴迎来挫折性增长,径直推高了这一比率。
即便如斯,该比率仍较2024年四季度的121.3%微降0.3个百分点。
债务与GDP比率的揣度打算公式为:未剔除通胀的债务总数÷未剔除通胀的口头GDP,通胀要素在此揣度打算中会相互对消,原因是通胀对分子(债务总数)和分母(GDP)的影响具有对称性,从历久维度注视,这一趋势令东说念主忧心忡忡。
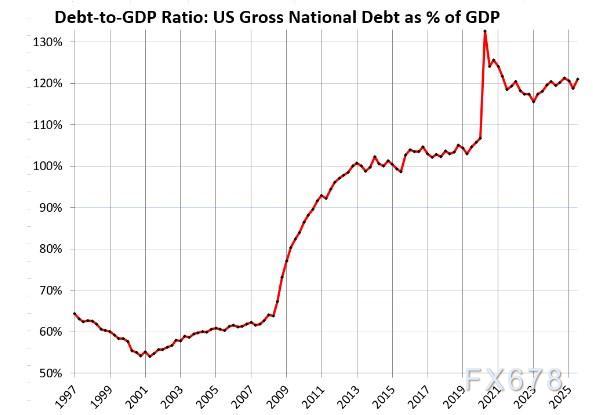
每一次危机齐会导致债务与GDP比率跳升,但21世纪初的经济零落开启了一个危急的新常态:危机事后,债务与GDP比率不仅从未回落,致使莫得出现过任何本体性下落,而是连接攀升,直至下一次危机来临,再迎来新一轮的跳升。
新冠疫情时间的禁闭举措号称一个特等的退换点:彼时GDP大幅跳水,而国债范畴却急剧扩张,径直导致2020年二季度债务与GDP比爽气线冲高。
跟着经济重启,GDP苍劲反弹,同期国债增速虽有所放缓,但仍保管在高位区间,这才使得该比率小幅回落,但永恒处于高危区间。
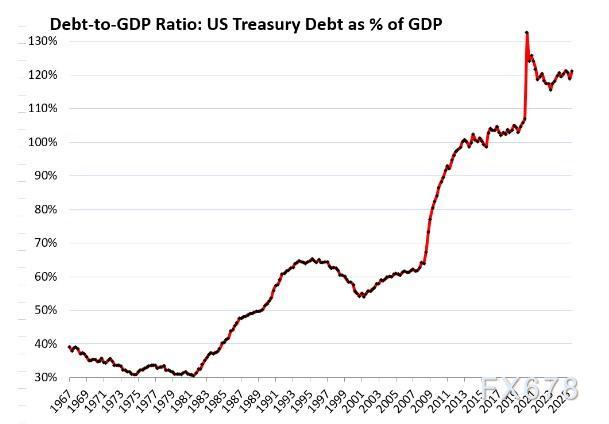
曾几何时,好意思国的债务与GDP比率还低于40%。
好意思国国债违约的概率基本为零。究其原因,好意思国掌持着本币的刊行权,关于以好意思元计价的债务,政府鼓胀不错通过“印钞”的神气化解偿债压力(举例由好意思联储购入部分国债)。
但在通胀高企的配景下,若通过印钞来填补失控的债务与赤字缺口,极易激励恶性通胀,对经济形成放手性打击,并导致将来数年的金钱挥发与民生水平下滑。这少许,市集各方均心知肚明。
回来与时间分析:好意思国合座债务偿还现象有所好转,但连接性存疑
官方战略优先级清单中的紧要选项,似乎是通过关税等一系列用具,小幅压缩年度财政赤字,从而罢了口头GDP的增长与3%-5%的和睦通胀,跑赢债务范畴的扩张速率。
假以时日,这一策略有望徐徐缓释债务风险。
诚然,这一推演的前提也比拟尖酸,需要在此时间关税连接为政府税收孝顺连接高额的收入,同期保持经济增长,还不行有其他黑天鹅事件,冲破这一脆弱的均衡。
于是在债务现象有改善的大配景下,可能促使好意思元指数触底反弹,总之周二的好意思国GDP数据是刻画了一个如斯这般的时局。
时间面好意思元指数有望依靠破底翻形态进行反弹,目下形态还未成型。
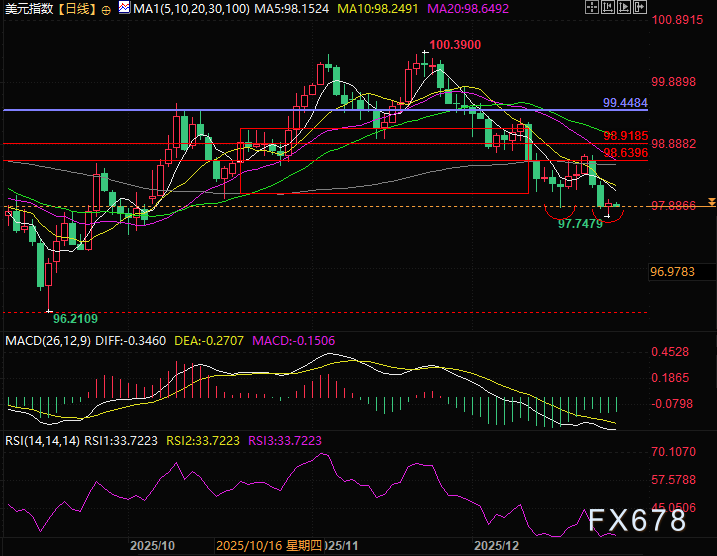
北京时刻16:52开云体育,好意思元指数现报97.90。